


L’arrêté de catastrophe naturelle a été publié, vous avez déclaré vos fissures, un expert est venu. Puis une lettre : la garantie ne s’applique pas. À Saint-Martin-Boulogne, reconnue trois fois pour la sécheresse, ce refus n’est pas le dernier mot. Il se conteste, à condition de répondre sur son terrain.

Saint-Martin-Boulogne
Un refus de garantie après une sécheresse reconnue repose sur le rapport de l’expert mandaté par l’assureur. Les motifs tiennent à la cause des fissures, à leur ancienneté, à leur gravité ou aux délais. L’expert Check my House intervient pour l’assuré : il examine la maison, analyse le rapport adverse, recherche les indices du lien avec la sécheresse et les causes concurrentes, et indique si la contestation repose sur des éléments solides.
Expertise fissures : à partir de 590 € pour un appartement et 720 € pour une maison, frais de déplacement et de gestion compris.
Vous avez déclaré vos fissures après la publication de l’arrêté de catastrophe naturelle. Un expert est passé. Des mois plus tard, l’assureur vous écrit que la garantie ne s’applique pas. La lettre tient en quelques lignes.
Ce refus n’est pas une décision de justice. L’assureur donne sa position, sur la base du rapport de l’expert qu’il a mandaté. Cette position se discute, se conteste et, dans un certain nombre de cas, se renverse.
Encore faut-il répondre sur le terrain où le refus s’est placé. Un motif technique appelle une réponse technique. Affirmer que la sécheresse est en cause ne suffit pas. Il faut le montrer.
L’expert Check my House intervient à ce stade pour l’assuré. Il examine la maison, lit le rapport adverse lorsque vous l’avez obtenu et dit si la contestation repose sur des éléments solides.
La garantie des catastrophes naturelles est incluse dans les contrats d’assurance de dommages aux biens. Elle joue lorsque deux conditions sont réunies. La première est un arrêté interministériel reconnaissant l’événement pour la commune et la période.
La seconde tient à la cause. L’article L125-1 du Code des assurances vise les dommages ayant pour cause déterminante l’intensité anormale d’un agent naturel. La sécheresse doit avoir joué le rôle principal, et non un rôle parmi d’autres.
Depuis 2024, pour les mouvements de terrain liés à la sécheresse, la garantie est réservée aux dommages qui affectent la solidité du bâtiment ou le rendent impropre à sa destination. L’indemnité doit être employée à la réparation.
Une franchise fixée par la réglementation reste à votre charge. La déclaration doit avoir été faite dans les trente jours suivant la publication de l’arrêté au Journal officiel.
Premier motif : la sécheresse n’est pas la cause déterminante. L’expert de l’assureur attribue les fissures à un défaut de construction, à des fondations trop superficielles, à la vétusté. Ce motif se discute sur le plan technique.
Deuxième motif : les fissures sont antérieures à la période visée par l’arrêté. L’expert a relevé des lèvres encrassées, d’anciens rebouchages. Il faut alors montrer l’aggravation survenue pendant la période, par des photographies datées ou des témoins.
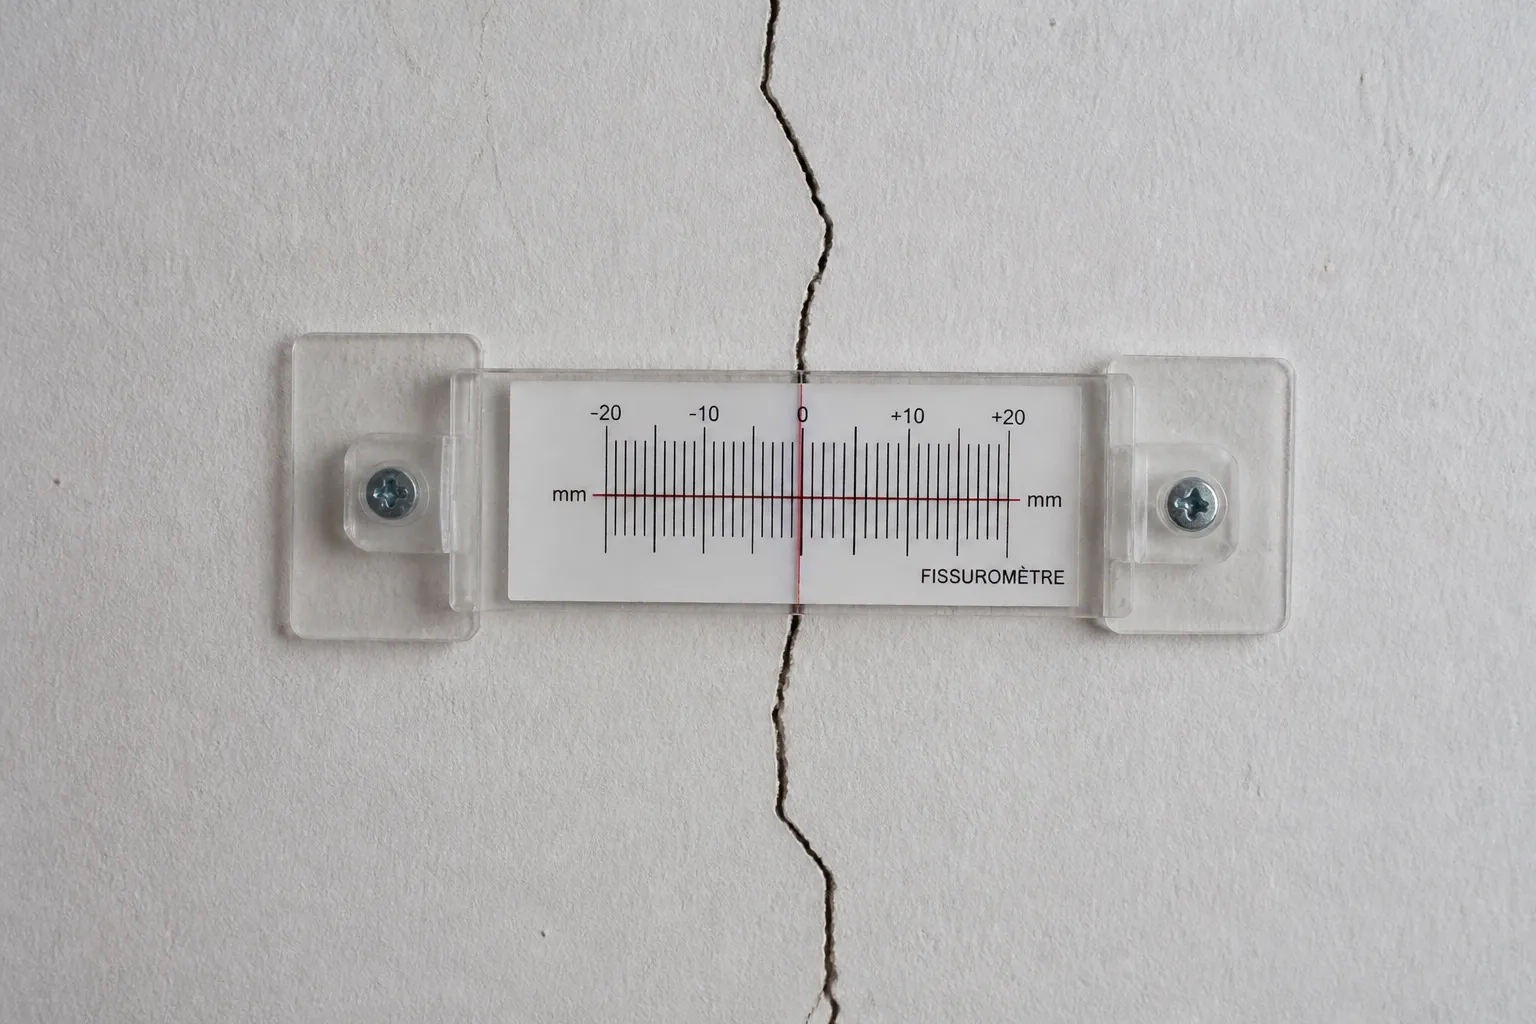
Troisième motif : les dommages sont esthétiques. Les fissures sont fines, n’affectent que l’enduit, ne laissent pas entrer l’eau. La réponse passe par des mesures : ouverture, caractère traversant, désaffleurement, déformation des ouvrants.
Quatrième et cinquième motifs : la déclaration est tardive, ou la maison a moins de dix ans et relève de la garantie décennale de son constructeur. Ces motifs sont juridiques. Ils se vérifient sur les dates et les documents.
La lettre de refus résume. Le rapport d’expertise détaille. Demandez par écrit à votre assureur la communication du rapport complet de son expert. Vous êtes en droit de connaître les constatations et le raisonnement qui fondent sa position.
Lisez-le en cherchant trois choses. Ce que l’expert a constaté : relevé des fissures, mesures, photographies. Ce qu’il a recherché : sol, réseaux, végétation. Ce qu’il en a conclu, et par quel raisonnement.
Un rapport sommaire est un point faible pour l’assureur. Une visite brève, sans mesure, sans examen du sol ni des canalisations, ne permet pas d’écarter sérieusement la sécheresse. L’expert que vous mandatez relève ces lacunes.
Un rapport étayé oblige à répondre point par point. Si l’expert adverse s’appuie sur une étude de sol, il faut la discuter ou en produire une autre. La contestation gagne à se concentrer sur le maillon le plus fragile du raisonnement.
Le lien avec la sécheresse s’établit par un faisceau d’indices. Le premier est le calendrier. Des fissures apparues ou nettement aggravées à la fin d’un été sec, puis partiellement refermées après un hiver humide, signent un sol argileux.
Le deuxième est le dessin. Les tassements dus au retrait de l’argile touchent d’abord les angles et les pignons, les parties les moins chargées et les plus exposées au soleil. Les fissures y sont obliques, plus ouvertes en haut.
Le troisième est le sol. Une étude géotechnique identifie l’argile, mesure sa sensibilité aux variations d’eau et la profondeur des fondations. Elle transforme une hypothèse en démonstration. L’expert en précise l’objet.
Le quatrième est le voisinage. Plusieurs maisons de la même rue fissurées à la même période, sur le même sol, rendent peu crédible l’explication par un défaut propre à la vôtre. Des attestations de voisins se joignent au dossier.
Oblique, à l’angle du pignon, plus ouverte en haut : un dessin qui se discute pièce à l’appui.
L’assureur invoque volontiers une cause concurrente. Y répondre suppose de l’avoir vérifiée. Une fuite sur une canalisation enterrée peut produire les mêmes tassements qu’une sécheresse. Une inspection des réseaux la confirme ou l’écarte.
Les arbres proches assèchent le sol par leurs racines. Leur effet s’ajoute à celui de la sécheresse sans s’y substituer. La cause déterminante n’a pas à être la cause unique.
Des fondations peu profondes ne sont pas en elles-mêmes un défaut si elles respectaient les usages de l’époque et ont tenu des décennies. Une maison stable depuis quarante ans qui se fissure après un été exceptionnel désigne l’été, non ses fondations.
L’expert examine chacune de ces causes et dit ce qu’elle pèse. Son rapport ne les nie pas lorsqu’elles existent. Il les hiérarchise. Un rapport qui reconnaît un facteur secondaire est plus convaincant qu’un rapport qui l’ignore.
Géorisques recense à Saint-Martin-Boulogne trois arrêtés de catastrophe naturelle pour sécheresse, en 1989, 1991 et 2022. La commune a donc été reconnue à plusieurs reprises pour ce phénomène.
Le centre de la commune est classé en exposition moyenne au retrait-gonflement des argiles. Cette donnée, à vérifier à votre adresse, rend plausible la présence d’un sol sensible. Elle ne suffit pas à le prouver pour votre terrain.
Si votre maison a déjà été fissurée lors des épisodes de 1989 ou 1991, recherchez-en la trace : déclarations, indemnités, travaux. Des réparations anciennes qui rejouent en 2022 documentent la sensibilité du site.
Vérifiez sur l’arrêté la période exacte reconnue pour la commune. Les désordres doivent se rattacher à cette période. Le texte est publié au Journal officiel, et la mairie peut vous l’indiquer.
La première voie est la réclamation écrite, argumentée, accompagnée de votre rapport d’expertise. Adressez-la au service désigné par votre contrat. Bien des dossiers se rouvrent à ce stade lorsque les arguments techniques sont précis.
Si le désaccord persiste, les contrats prévoient en général une expertise contradictoire entre votre expert et celui de l’assureur, puis le recours à un troisième en cas de divergence. Relisez la clause correspondante.
La médiation de l’assurance peut être saisie gratuitement après une réclamation restée sans suite satisfaisante. Elle rend un avis. Prenez conseil sur ses effets à l’égard des délais avant de vous en remettre à elle seule.
L’action en justice reste ouverte. Pour les dommages liés à la sécheresse reconnus comme catastrophe naturelle, le Code des assurances porte le délai de prescription à cinq ans. Un avocat apprécie l’opportunité d’une expertise judiciaire.
Avant de répondre à l’assureur, rassemblez : la déclaration de sinistre et sa date, l’arrêté, la lettre de refus, le rapport adverse, vos photographies datées, les factures d’anciens travaux, les attestations de voisins.
Faites ensuite examiner la maison. L’expert relève les fissures, mesure, recherche les causes concurrentes et dit si une étude de sol s’impose. Il vous indique franchement si la contestation lui paraît fondée.
Ne réparez pas pendant la discussion, hors mesures de sauvegarde. Posez des témoins et relevez-les. Une fissure qui continue de bouger au fil des saisons est un argument que l’assureur ne peut pas ignorer.
L’expertise de fissures ne fait pas l’objet d’un devis automatique. Pour présenter votre dossier à Saint-Martin-Boulogne, il suffit de nous contacter. Le rapport, aux préconisations couvertes par une assurance décennale, vous est transmis entre 48 et 96 heures après la visite.
Retrouvez nos pages fissures pour chaque commune du Pas-de-Calais, et la page expertise fissures dans le Pas-de-Calais.
Oui. Sa position repose sur un rapport d’expertise qui peut être discuté techniquement.
Oui. Demandez-en la communication par écrit.
La sécheresse doit avoir joué le rôle principal dans l’apparition des désordres, sans être nécessairement la cause unique.
Dans bien des dossiers, oui. Elle établit la présence d’argile sensible et la profondeur des fondations.
Le délai de prescription est de cinq ans pour ces dommages. N’attendez pas pour autant.
La garantie décennale du constructeur est en principe concernée. L’expert le précise.
Décrivez la situation à un conseiller au 0 805 69 09 69, du lundi au vendredi de 9 h à 19 h (appel gratuit).

