


Fissures
Sécheresse de 2022 dans le Pas-de-Calais : fissures et indemnisation
L’été 2022 a été reconnu en état de catastrophe naturelle pour la sécheresse dans plusieurs communes du Pas-de-Calais. Des fissures sont apparues ou se sont aggravées sur des maisons construites sur sol argileux. Entre déclaration, expertise d’assurance et preuves à réunir, voici comment aborder un sinistre sécheresse.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Fissures
L’essentiel
La sécheresse de 2022 a été reconnue à Calais, Boulogne-sur-Mer, Béthune, Saint-Omer, Outreau ou Longuenesse, entre autres. Si des fissures sont apparues pendant la période visée, déclarez le sinistre à votre assureur dans le délai prévu après la publication de l’arrêté, réunissez les preuves de leur apparition et faites-les examiner avant toute réparation.
Phénomène
Pourquoi une sécheresse fissure une maison
Un sol argileux contient de l’eau entre ses particules. Pendant un été sec et chaud, il en perd une grande partie et se rétracte. Sous une maison, cette rétraction n’est pas uniforme : elle est plus forte en périphérie, sous les façades exposées au soleil et près des arbres qui puisent l’eau du sol.
Les fondations, si elles sont peu profondes, suivent ce mouvement de façon inégale. Une partie de la maison descend légèrement, une autre reste en place. Les murs, rigides, encaissent la différence en se fissurant.
Les fissures dues à la sécheresse présentent des caractères récurrents. Elles sont volontiers obliques, partent des angles des ouvertures, s’ouvrent plus largement en haut ou en bas selon le sens du mouvement, et apparaissent d’abord sur les façades les plus exposées.
Elles peuvent se refermer partiellement à l’automne, lorsque le sol se réhumidifie et regonfle. Ce va-et-vient saisonnier est caractéristique, et sa mesure fait partie des preuves.
Une maison ancienne qui n’avait jamais bougé peut se fissurer après une sécheresse exceptionnelle. Le sol a atteint un niveau de dessiccation qu’il n’avait pas connu jusque-là.
La végétation aggrave le phénomène. Un arbre adulte puise l’eau du sol sur une distance comparable à sa hauteur. Planté à quelques mètres d’une façade, il accentue la dessiccation du sol précisément sous les fondations, et les fissures se concentrent alors du côté de l’arbre.
Arrêtés
2022 dans le Pas-de-Calais : ce que disent les arrêtés
La sécheresse survenue au cours de l’année 2022 a été reconnue en état de catastrophe naturelle dans un ensemble de communes du département. Géorisques recense par exemple des arrêtés pour cette période à Calais, Boulogne-sur-Mer, Béthune, Saint-Omer, Outreau, Longuenesse ou Courcelles-lès-Lens.
Chaque arrêté vise une commune et une période. La période correspond aux mois pendant lesquels le phénomène a été constaté. Une fissure apparue en dehors de cette période ne sera pas indemnisée au titre de cet arrêté.
Sur les quarante communes du Pas-de-Calais dont les données ont été relevées pour ce site, Géorisques recense 53 arrêtés pour sécheresse depuis la fin des années 1980, répartis sur dix-neuf communes. Certaines, comme Carvin ou Outreau, en comptent six.
La reconnaissance est communale. Elle est demandée par le maire, à partir des signalements des habitants. Si votre maison a été touchée et que votre commune n’a pas été reconnue, signalez les dommages en mairie : c’est ce qui permet d’engager la demande.
La liste des arrêtés de votre commune se consulte sur Géorisques. Elle indique la nature de l’événement, la période concernée et la date de publication.
Déclaration
Déclarer le sinistre : délais et contenu
Une fois l’arrêté publié, vous disposez d’un délai pour déclarer le sinistre à votre assureur habitation. Ce délai est fixé par le code des assurances et court à compter de la publication de l’arrêté. Ne l’attendez pas pour rassembler vos preuves.
La déclaration se fait par écrit, de préférence par lettre recommandée ou par l’espace dédié de votre assureur, en conservant une trace. Elle décrit les dommages, indique la date de leur apparition et rappelle l’arrêté concerné.
Joignez des photographies datées des fissures, des mesures de leur ouverture et, si vous en disposez, des photographies antérieures montrant la maison sans fissures. Ces éléments établissent la chronologie.
L’assureur mandate un expert, qui visite la maison. Il recherche si les dommages ont pour cause déterminante la sécheresse reconnue. Il peut demander une étude de sol pour vérifier la nature argileuse du terrain et l’état des fondations.
Une franchise légale s’applique aux sinistres catastrophe naturelle. Son montant est fixé par la réglementation et rappelé dans votre contrat.
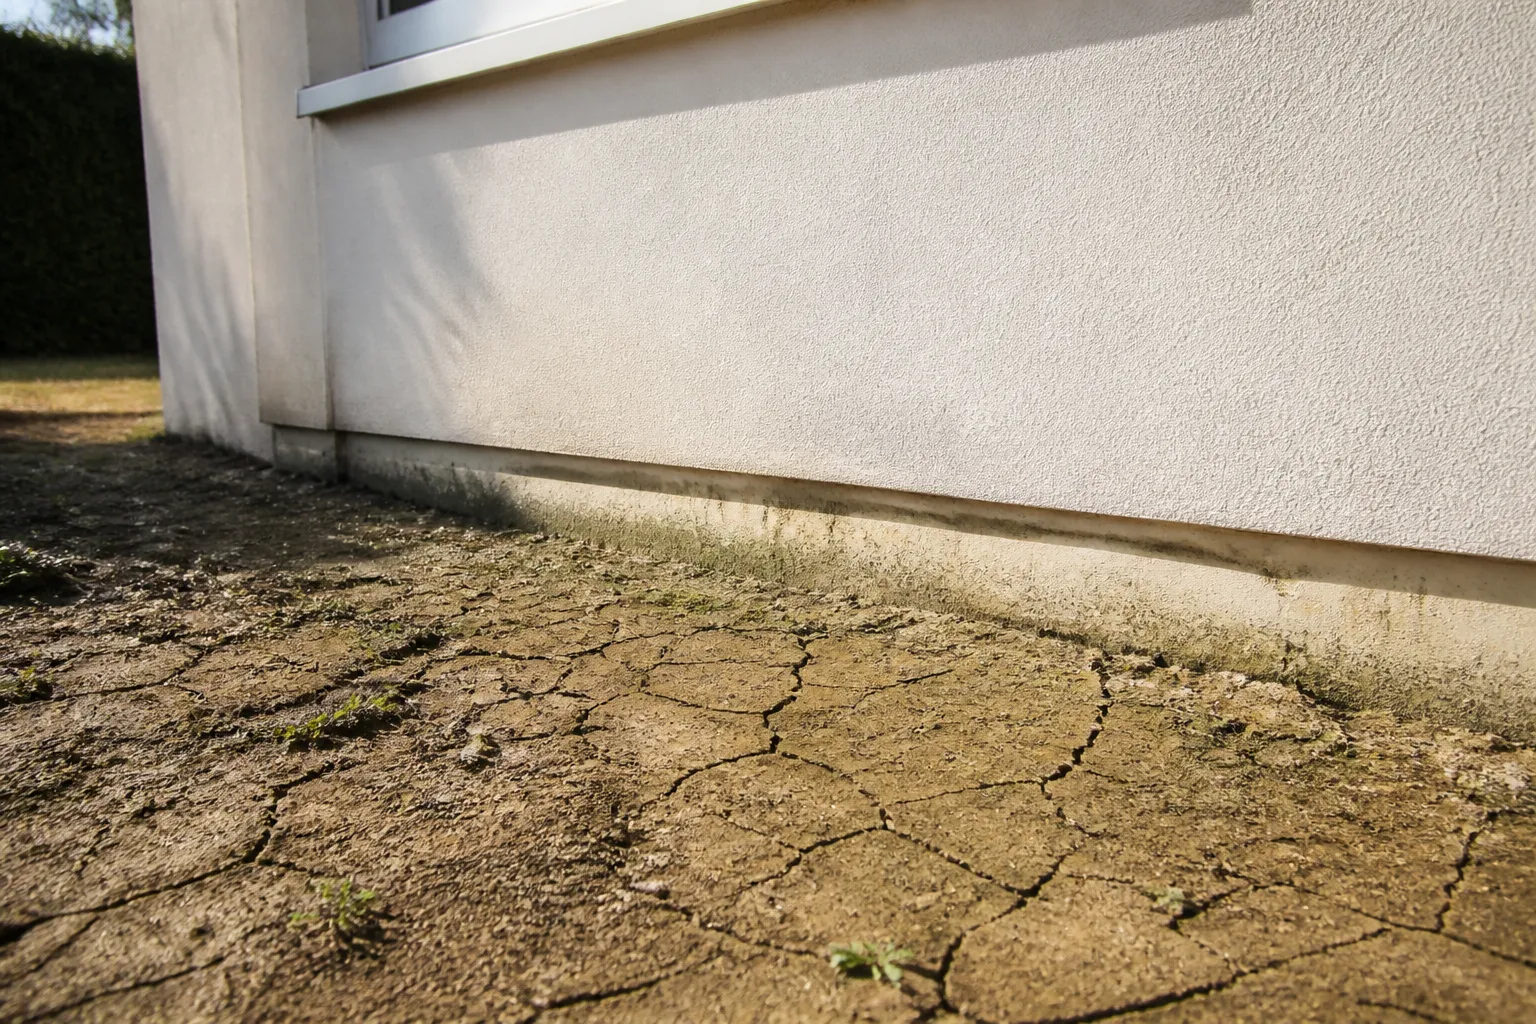
Un sol argileux craquelé en fin d’été : la rétraction gagne aussi le terrain sous les fondations.
Preuves
Réunir les preuves avant toute réparation
La première règle est de ne rien reboucher avant l’expertise. Un enduit refait efface les indices dont l’expert a besoin : forme de la fissure, ouverture, décalage des bords, traces d’anciennes réparations.
Photographiez chaque fissure avec une réglette posée à côté, toujours au même endroit, et notez la date. Recommencez à intervalles réguliers. Cette série de relevés montre l’évolution et, le cas échéant, le mouvement saisonnier.
Notez tout ce qui peut éclairer la cause : arbres proches et leur hauteur, descentes d’eau, fuites éventuelles, travaux récents chez vous ou chez un voisin. L’expert de l’assureur en tiendra compte, et il vaut mieux que vous en ayez une vision claire.
Les témoins sont utiles. Une jauge collée de part et d’autre d’une fissure, ou un simple trait de crayon daté à ses extrémités, montre si elle s’allonge ou s’élargit. Ces dispositifs coûtent peu et parlent d’eux-mêmes lors d’une expertise.
Si vous disposez de documents sur la maison, conservez-les : plans, étude de sol, factures de travaux, rapport d’un précédent sinistre. Ils renseignent sur les fondations et sur l’histoire du bâtiment.
Un rapport d’expert indépendant, établi avant l’expertise d’assurance, structure ces éléments et vous permet d’aborder la visite de l’expert mandaté par l’assureur en connaissance de cause.
Désaccord
En cas de refus ou de désaccord
L’assureur peut refuser la prise en charge s’il estime que la sécheresse n’est pas la cause déterminante des dommages. Il peut aussi proposer une indemnisation que vous jugez insuffisante au regard des travaux nécessaires.
Demandez d’abord le rapport de son expert. Il expose les constats et le raisonnement qui fondent la position de l’assureur. C’est sur ce document que porte la discussion.
Un expert d’assuré peut vous accompagner. Il analyse le rapport, recense les constats omis ou mal interprétés et argumente une position différente. Une contre-expertise, menée de façon contradictoire, permet parfois de rapprocher les points de vue.
Si le désaccord persiste, le contrat prévoit en général une procédure de recours interne, puis la saisine du médiateur de l’assurance. La voie judiciaire reste ouverte, avec la possibilité de demander une expertise judiciaire.
Dans tous les cas, la qualité du dossier technique fait la différence. Des constats précis, datés, illustrés et une analyse argumentée pèsent davantage qu’une contestation générale.
Réparer
Après l’indemnisation : réparer durablement
Reboucher les fissures sans traiter la cause expose à les voir réapparaître au prochain été sec. Une réparation durable vise d’abord à stabiliser la maison, puis seulement à reprendre les finitions.
Selon la gravité, les solutions vont de mesures simples à des travaux lourds. Éloigner les eaux pluviales des façades, créer un trottoir étanche en périphérie, abattre ou éloigner un arbre trop proche réduisent les variations d’humidité du sol sous les fondations.
Lorsque les fondations sont insuffisantes, une reprise en sous-œuvre peut être nécessaire : micropieux, plots, injections, longrines. Ces travaux relèvent d’une étude préalable par un bureau spécialisé et d’une entreprise qualifiée.
Les fissures sont ensuite traitées selon leur nature : agrafage, injection, reprise d’enduit avec armature. Un suivi après travaux permet de vérifier que la maison s’est stabilisée.
L’indemnisation doit couvrir ces travaux de stabilisation, et pas seulement la reprise des enduits. Si la proposition de l’assureur se limite aux finitions alors que la cause persiste, c’est un point à discuter, devis et avis technique à l’appui.
Check my House accompagne les propriétaires du Pas-de-Calais à chaque étape : constat initial, préparation de l’expertise d’assurance, analyse des propositions de travaux. Le tarif d’une expertise fissures figure sur la page tarifs du site.
Le dossier de déclaration : photographies datées, mesures et rappel de l’arrêté.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Ma commune a été reconnue pour 2022, suis-je indemnisé automatiquement ?
Non. Il faut déclarer le sinistre dans le délai prévu et établir que la sécheresse est la cause déterminante des dommages.
Que faire si ma commune n’a pas été reconnue ?
Signaler les dommages en mairie, car c’est le maire qui demande la reconnaissance.
Faut-il réparer avant l’expertise ?
Non. Un rebouchage efface les indices dont l’expert a besoin.
Une franchise s’applique-t-elle ?
Oui, une franchise légale s’applique aux sinistres catastrophe naturelle.
Peut-on contester l’expertise de l’assureur ?
Oui, avec l’aide d’un expert d’assuré, par une contre-expertise, puis par les recours prévus.
Les fissures reviendront-elles ?
Si la cause n’est pas traitée, elles peuvent réapparaître lors d’un prochain été sec.
Besoin d’un avis d’expert ?
Contactez nous pour organiser l’expertise, ou appelez le 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Géorisques : arrêtés de catastrophe naturelle pour sécheresse, communes du Pas-de-Calais
- Code des assurances, articles L125-1 et L125-2, Légifrance
- Ministère de la Transition écologique : retrait-gonflement des argiles, construire en terrain argileux


