


Travaux et garanties
Assurance dommages-ouvrage : déclarer un sinistre pas à pas
L’assurance dommages-ouvrage est conçue pour réparer vite les désordres graves d’une construction récente, sans attendre que les responsabilités soient tranchées. Encore faut-il que la déclaration soit complète, adressée au bon assureur et suivie dans les délais. Voici comment procéder, étape par étape, lorsqu’un désordre apparaît.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Travaux et garanties
L’essentiel
La dommages-ouvrage se déclare par écrit à l’assureur dont les références figurent dans l’acte ou le contrat. La déclaration doit être complète. L’assureur a 60 jours pour se prononcer sur le principe de la garantie, puis, s’il l’accepte, doit présenter une offre d’indemnité dans les 90 jours suivant la déclaration. À défaut, l’assuré peut engager les réparations, avec une indemnité majorée.
Champ
Ce que couvre la dommages-ouvrage
L’article L242-1 du Code des assurances impose au maître d’ouvrage qui fait réaliser des travaux de construction de souscrire une assurance dommages-ouvrage. Elle garantit le paiement de la totalité des travaux de réparation des dommages de nature décennale.
Sont visés les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui affectent la solidité d’un élément d’équipement indissociable. Une fissure traversante, une infiltration rendant une pièce inutilisable, un affaissement de plancher peuvent en relever.
Elle ne couvre pas les simples défauts de finition, ni les dommages qui n’atteignent pas la gravité décennale : une microfissure d’enduit sans infiltration, une rayure ou un joint défectueux relèvent d’autres garanties ou de l’entretien.
Elle prend effet après l’expiration de la garantie de parfait achèvement, c’est-à-dire un an après la réception, et dure jusqu’au terme de la garantie décennale.
Elle peut toutefois intervenir pendant l’année de parfait achèvement lorsque, après mise en demeure restée infructueuse, l’entrepreneur n’a pas exécuté ses obligations. Elle peut aussi jouer avant la réception, si le contrat avec l’entrepreneur a été résilié pour inexécution après mise en demeure.
Elle bénéficie aux propriétaires successifs. L’acquéreur d’une maison récente, ou d’un logement en VEFA, en profite pour la durée restant à courir.
Préparer
Avant de déclarer : réunir le dossier
Retrouvez d’abord les références de l’assurance : nom de l’assureur et numéro de contrat. Elles figurent dans l’acte de vente d’un bien de moins de dix ans, dans le dossier du constructeur ou, pour un logement en VEFA, dans les documents remis par le promoteur.
Si la maison a moins de dix ans et que vous ne trouvez aucune trace de dommages-ouvrage, interrogez le notaire : l’acte de vente doit mentionner l’existence ou l’absence de cette assurance.
Retrouvez ensuite la date de réception des travaux. C’est le point de départ de la garantie décennale. Pour un logement acheté, elle peut être demandée au vendeur, au notaire ou au promoteur.
Décrivez le désordre : nature, localisation précise, date d’apparition, évolution. Prenez des photographies datées, avec une vue d’ensemble et des vues de détail. Pour une fissure, un repère de largeur et une date permettent de suivre son évolution.
Conservez les éléments utiles à la compréhension du désordre : plans, rapports de visite du chantier, procès-verbal de réception, échanges avec l’entreprise.
En copropriété, un désordre affectant les parties communes se déclare par le syndic, au nom du syndicat des copropriétaires. Signalez-le-lui rapidement.
Déclarer
La déclaration de sinistre
La déclaration se fait par écrit, de préférence par lettre recommandée avec accusé de réception, ou selon le mode prévu au contrat. Elle est adressée à l’assureur dommages-ouvrage, et non à l’assureur habitation ou à l’entreprise.
Elle comporte au minimum le numéro du contrat, le nom du propriétaire, l’adresse de la construction, la date de réception ou à défaut celle de la première occupation, la date d’apparition des dommages, ainsi que leur description et leur localisation.
Une déclaration incomplète ne fait pas courir les délais. L’assureur dispose d’un délai court pour signaler qu’elle n’est pas constituée et demander les éléments manquants. Mieux vaut donc tout fournir dès le premier envoi.
Si plusieurs désordres apparaissent, déclarez-les tous, chacun décrit séparément. Un désordre apparu après une première déclaration fait l’objet d’une nouvelle déclaration, avec les mêmes informations.
Conservez une copie de la déclaration et l’accusé de réception. La date de réception de la déclaration par l’assureur est le point de départ des délais qu’il doit respecter.
Dès la déclaration, prenez si nécessaire des mesures conservatoires pour éviter l’aggravation : bâchage, coupure d’eau, étaiement léger sur avis d’un professionnel. Photographiez-les et conservez les factures.
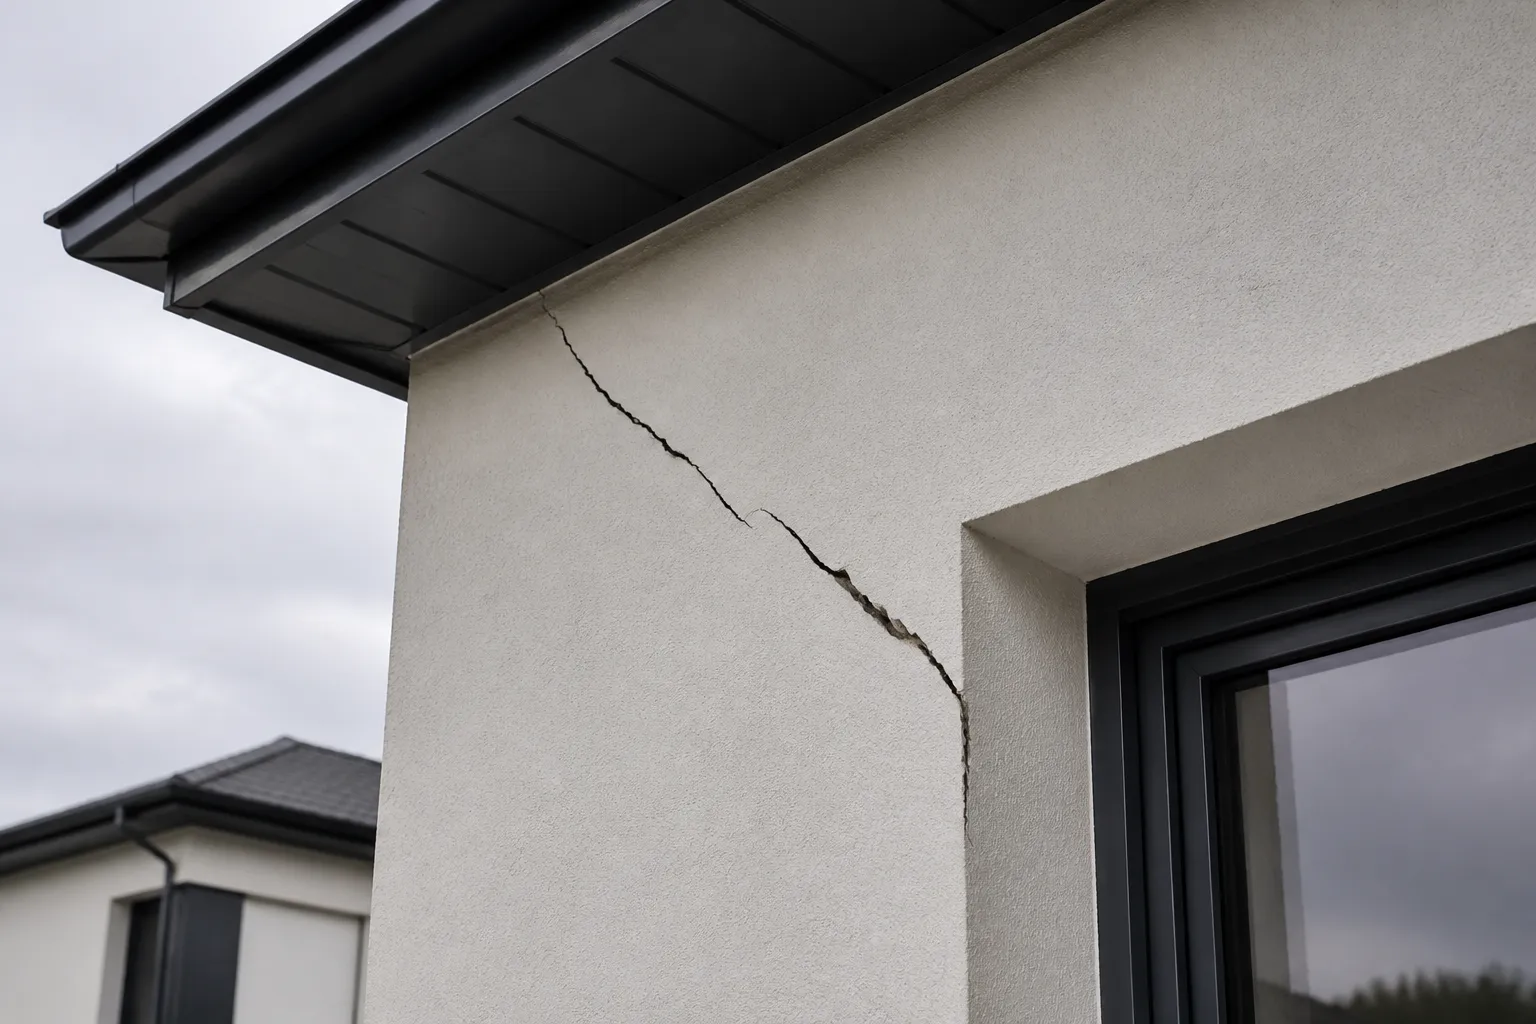
Une fissure photographiée avec un repère daté : un élément clé du dossier de déclaration.
Délais
Les délais imposés à l’assureur
L’assureur missionne en principe un expert, qui examine le désordre et rend un rapport préliminaire. Ce rapport vous est communiqué. Pour les désordres de faible montant, l’assureur peut se dispenser d’expertise dans les conditions prévues par les clauses types.
L’expert de l’assureur peut demander à visiter les lieux. Facilitez l’accès, soyez présent, et faites part de vos observations : elles pourront figurer dans son rapport.
Dans un délai de 60 jours à compter de la réception de la déclaration, l’assureur doit notifier sa décision sur le principe de la mise en jeu de la garantie. Un refus doit être motivé.
S’il accepte, il présente une offre d’indemnité, destinée au paiement des travaux de réparation, dans un délai de 90 jours à compter de la réception de la déclaration. Ce délai peut être prolongé dans certains cas exceptionnels, avec l’accord de l’assuré.
Si l’assureur ne respecte pas ces délais, ou propose une offre manifestement insuffisante, l’assuré peut, après l’avoir notifié à l’assureur, engager les dépenses nécessaires à la réparation. L’indemnité due est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal.
Notez ces échéances dans un calendrier dès l’envoi de la déclaration. Une relance écrite, quelques jours avant chaque échéance, rappelle à l’assureur ses obligations et garde la trace de votre suivi.
Après
Accepter, contester, réparer
L’offre d’indemnité se compare aux devis de réparation. Si elle vous paraît insuffisante, vous pouvez la contester, en présentant des devis et, le cas échéant, un avis technique indépendant.
L’indemnité est destinée à financer la réparation des dommages. Faites réaliser les travaux par une entreprise assurée, et conservez les factures : elles prouvent l’affectation des sommes et seront utiles si le désordre réapparaît.
En cas de refus de garantie, lisez la motivation : désordre jugé non décennal, déclaration hors délai, cause extérieure. Un refus peut se contester, par une argumentation technique et, si nécessaire, par une procédure.
Les actions dérivant du contrat d’assurance se prescrivent en principe par deux ans, selon l’article L114-1 du Code des assurances. Ne laissez pas un désaccord s’installer sans agir.
Dans le Pas-de-Calais, des fissures liées à la sécheresse peuvent aussi relever de la garantie catastrophe naturelle de l’assurance habitation, si un arrêté reconnaît l’état de catastrophe naturelle pour la commune. Les deux régimes sont distincts.
Expertise
L’expert d’assuré à vos côtés
L’expert missionné par l’assureur dommages-ouvrage travaille pour l’assureur. Vous pouvez vous faire assister par votre propre expert, indépendant, pour défendre votre point de vue technique.
Un expert en bâtiment indépendant vous aide à décrire le désordre, à rassembler les pièces, à préparer la déclaration, puis à participer aux réunions d’expertise.
Son intervention est utile dès la préparation de la déclaration : une description précise et complète évite les allers-retours et fait courir les délais sans attendre.
Il analyse le rapport de l’expert de l’assureur, vérifie la qualification du désordre et l’étendue des réparations proposées, et vous aide à contester une offre insuffisante ou un refus mal fondé.
Son rapport, transmis entre 48 et 96 heures après la visite, apporte une analyse argumentée et photographiée du désordre.
Check my House intervient dans tout le Pas-de-Calais. Pour un sinistre lié à des fissures ou à de l’humidité, utilisez le formulaire de contact pour décrire votre situation.
Le calendrier de l’assureur : 60 jours pour se prononcer, 90 jours pour présenter une offre.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
À qui déclarer un sinistre dommages-ouvrage ?
À l’assureur dommages-ouvrage dont les références figurent dans l’acte ou le contrat.
Que doit contenir la déclaration ?
Contrat, propriétaire, adresse, date de réception, date d’apparition, description et localisation des dommages.
Quel délai pour la réponse de l’assureur ?
60 jours pour le principe de la garantie, 90 jours pour l’offre d’indemnité.
Et si l’assureur ne répond pas ?
L’assuré peut engager les réparations et l’indemnité est majorée.
La dommages-ouvrage joue-t-elle la première année ?
Seulement si l’entreprise n’exécute pas ses obligations après mise en demeure.
Peut-on se faire assister ?
Oui, par un expert indépendant qui défend votre point de vue technique.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, articles L114-1, L242-1 et A243-1, Légifrance
- Code civil, articles 1792 et 1792-6, Légifrance
- Service-public.fr : assurance dommages-ouvrage


