


Travaux et garanties
Extension de maison : garanties, assurances et jonction avec l’existant
Agrandir sa maison par une extension, c’est construire un ouvrage neuf contre un bâtiment ancien. Les deux n’ont ni le même âge, ni les mêmes fondations, ni toujours les mêmes matériaux. La réussite tient à la conception de leur jonction, et la sécurité du projet aux garanties et assurances mobilisées dès le départ.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Travaux et garanties
L’essentiel
Une extension est un ouvrage de construction : elle relève des garanties décennale, de bon fonctionnement et de parfait achèvement, et le maître d’ouvrage doit souscrire une assurance dommages-ouvrage. L’existant n’est couvert par l’assurance que s’il est totalement incorporé dans l’ouvrage neuf. La jonction entre extension et maison existante, en fondation, en façade et en toiture, est le point technique à surveiller.
Formalités
Avant les travaux : urbanisme et contrat
Une extension demande une autorisation d’urbanisme. Selon sa surface et la commune, il s’agit d’une déclaration préalable ou d’un permis de construire. Dans les zones urbaines couvertes par un plan local d’urbanisme, la déclaration préalable peut suffire jusqu’à 40 m² dans certaines conditions.
Le recours à un architecte devient obligatoire lorsque la surface de plancher totale de la maison, extension comprise, dépasse 150 m², sauf exceptions prévues par les textes. Vérifiez ce seuil avant de déposer votre demande.
Dans un lotissement ou une copropriété, consultez aussi le règlement ou le cahier des charges : il peut fixer des règles d’implantation, de hauteur ou d’aspect plus strictes que le document d’urbanisme.
Le contrat avec l’entreprise, ou avec chaque entreprise, décrit précisément les travaux : fondations, structure, raccordement à l’existant, couverture, menuiseries, finitions. Les zones de jonction doivent y figurer explicitement, avec l’entreprise qui en a la charge.
Exigez les attestations d’assurance décennale des entreprises. Depuis 2016, elles doivent être jointes aux devis et aux factures pour les travaux qui y sont soumis.
Enfin, prévenez votre assureur habitation du projet : la surface et la valeur de la maison vont changer, et le contrat devra être adapté à l’achèvement.
Assurances
Dommages-ouvrage et étendue des garanties
L’article L242-1 du Code des assurances impose au maître d’ouvrage qui fait réaliser des travaux de construction de souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Une extension entre dans ce cadre.
Cette assurance préfinance la réparation des désordres de nature décennale sans attendre que les responsabilités soient établies. L’assureur dispose de délais encadrés pour prendre position puis proposer une indemnité.
L’assurance dommages-ouvrage se souscrit avant le début des travaux, sur la base du descriptif, des attestations des entreprises et parfois d’une étude de sol. Les délais d’obtention se prévoient dans le calendrier du projet.
Les garanties légales des entreprises s’appliquent à l’extension : parfait achèvement pendant un an, bon fonctionnement des éléments d’équipement dissociables pendant deux ans au moins, décennale pour les désordres graves.
La question délicate est celle de l’existant. L’article L243-1-1 du Code des assurances exclut des obligations d’assurance les ouvrages existants avant l’ouverture du chantier, sauf ceux qui, totalement incorporés dans l’ouvrage neuf, en deviennent techniquement indivisibles.
Concrètement, un dommage causé à la maison existante par les travaux ne relève pas automatiquement de l’assurance décennale. Interrogez votre assureur et l’entreprise sur la couverture des dommages à l’existant avant de commencer.
Fondations
Deux fondations qui ne bougent pas pareil
La maison existante repose sur des fondations anciennes, stabilisées depuis longtemps. L’extension repose sur des fondations neuves, qui vont se tasser légèrement dans les premiers temps. Cette différence de comportement est la cause principale des fissures à la jonction.
Pour la gérer, la conception prévoit en principe une désolidarisation entre les deux ouvrages : un joint de rupture qui laisse chacun bouger sans fissurer l’autre. Liaisonner rigidement un ouvrage neuf à un ancien, sans étude, expose à des désordres.
Dans le Pas-de-Calais, plusieurs secteurs sont exposés au retrait-gonflement des argiles. Des fondations neuves moins profondes que celles de la maison, ou soumises à des variations d’humidité différentes, accentuent le risque de mouvements différentiels.
La présence d’arbres à proximité, d’une ancienne fosse, d’un puisard ou de remblais au droit de l’extension se signale au concepteur : ces éléments modifient le comportement du sol sous les fondations neuves.
Une étude de sol, et l’examen des fondations existantes lorsque c’est possible, permettent de choisir la profondeur et le type de fondation de l’extension.
Le contrôle se fait avant le coulage : profondeur, dimensions, aciers, et traitement prévu au droit de la maison existante.
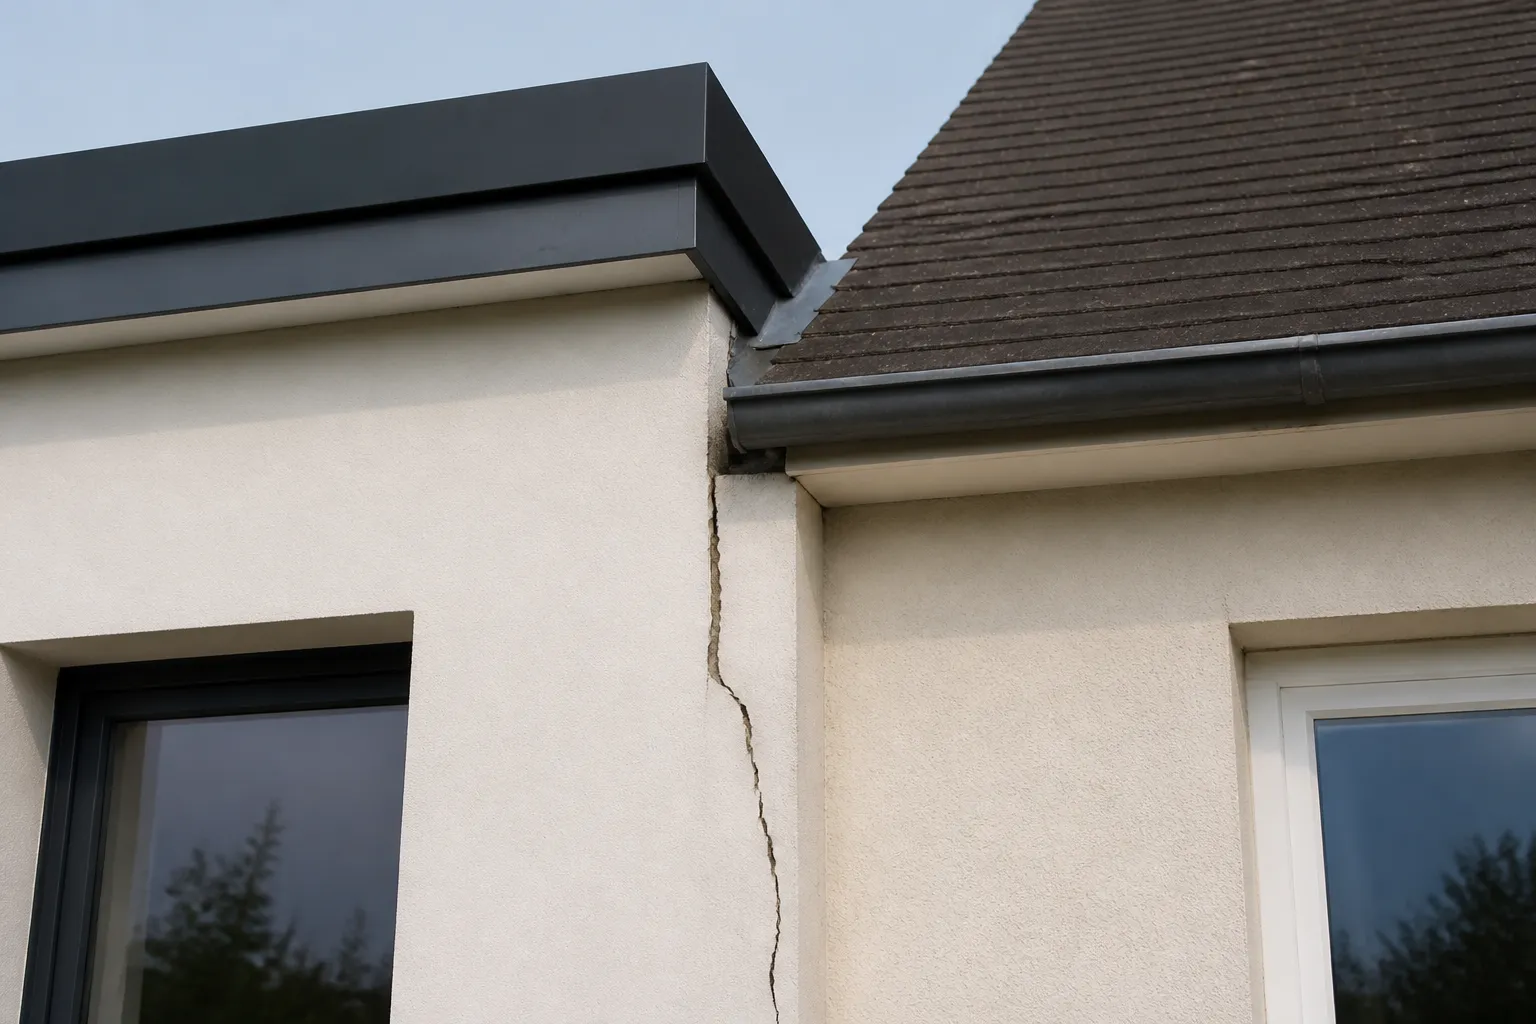
Le joint entre une extension et une maison ancienne : il doit rester étanche tout en permettant les mouvements.
Jonction
Façade, toiture et plancher : soigner les raccords
En façade, le joint entre extension et maison doit rester étanche tout en permettant les mouvements. Il est traité par un dispositif adapté : couvre-joint, profilé, mastic élastomère selon la conception. Un enduit continu sur la jonction finit par fissurer.
En toiture, la jonction est un point d’entrée d’eau privilégié : noue, solin contre le mur existant, relevé d’étanchéité d’une toiture-terrasse. Les solins encastrés dans une saignée du mur ancien, et non simplement collés, résistent mieux à la pluie poussée par le vent.
Le plancher de l’extension doit se raccorder à celui de la maison, parfois à un niveau imposé. Un ressaut, une contre-pente ou une différence de nature entre les sols se traitent dès la conception.
Les réseaux traversent la jonction : électricité, plomberie, chauffage, évacuations. Ils doivent pouvoir accepter de légers mouvements sans rupture, et leurs traversées doivent être étanches.
Enfin, la percée dans le mur existant pour créer le passage vers l’extension peut toucher un mur porteur. Elle exige un linteau ou une poutre dimensionnés, et des appuis vérifiés.
Réception
Réceptionner l’extension
À la fin des travaux, la réception de l’extension suit les règles de l’article 1792-6 du Code civil. Elle se fait par procès-verbal, avec ou sans réserves, et fait courir les garanties.
On contrôle les finitions de l’extension, mais surtout les jonctions : joint de façade, raccord de toiture, seuil entre les deux planchers, état du mur existant autour de la percée.
Testez aussi les menuiseries de l’extension, le chauffage s’il a été étendu, et la ventilation des nouvelles pièces : une extension raccordée au réseau existant doit être prise en compte dans son dimensionnement.
Photographiez l’état de la maison existante au droit de la jonction, à l’intérieur comme à l’extérieur. Ces photographies serviront de référence si une fissure apparaît dans les mois suivants.
Une microfissure apparue au joint dans la première année se signale par écrit à l’entreprise, au titre de la garantie de parfait achèvement. Son évolution se surveille avec un repère daté.
Conservez l’ensemble du dossier : autorisation d’urbanisme, plans, étude de sol, contrats, attestations d’assurance, procès-verbal de réception. Il sera utile en cas de sinistre comme lors d’une revente.
Expertise
L’expert pour une extension
Un expert en bâtiment indépendant peut examiner la maison existante avant les travaux, pour repérer les fissures déjà présentes et en dresser un état de référence daté.
Cet état de référence avant travaux est particulièrement utile : sans lui, il est difficile de distinguer une fissure ancienne d’une fissure causée par le chantier.
Pendant le chantier, il contrôle les fondations de l’extension et le traitement prévu au droit de l’existant, puis les jonctions en façade et en toiture avant qu’elles soient recouvertes.
À la réception, il vous assiste pour vérifier l’ensemble et formuler des réserves précises sur les points sensibles.
Son rapport, transmis entre 48 et 96 heures, consigne les constats avec photographies. Il sert de référence pour les garanties et pour d’éventuelles discussions avec l’entreprise ou l’assureur.
Check my House intervient dans tout le Pas-de-Calais. Pour une fissure apparue à la jonction d’une extension, utilisez le formulaire de contact ; le tarif des réceptions de travaux figure sur la page tarifs du site.
Un solin contre un mur existant : la jonction de toiture est un point d’entrée d’eau à soigner.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Une extension relève-t-elle de la garantie décennale ?
Oui, c’est un ouvrage de construction couvert par les garanties légales.
La dommages-ouvrage est-elle obligatoire ?
Oui, pour le maître d’ouvrage, avant l’ouverture du chantier.
La maison existante est-elle couverte ?
Seulement si elle est totalement incorporée dans l’ouvrage neuf et en devient indivisible.
Pourquoi un joint entre extension et maison ?
Pour laisser bouger chaque ouvrage sans fissurer l’autre.
Faut-il un architecte ?
Oui si la surface totale dépasse 150 m², sauf exceptions.
Que faire d’une fissure à la jonction ?
La signaler par écrit à l’entreprise et surveiller son évolution avec un repère daté.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, articles L242-1, L243-1-1 et L243-2, Légifrance
- Code civil, articles 1792 à 1792-6, Légifrance
- Service-public.fr : agrandir sa maison, déclaration préalable ou permis de construire


