


VEFA
Appels de fonds en VEFA : à chaque étape son pourcentage
En VEFA, le prix ne se paie pas en une fois. Il s’échelonne au rythme du chantier, par appels de fonds successifs que le promoteur adresse à l’acquéreur ou à sa banque. La loi plafonne ces versements à chaque étape. Savoir ce que l’on peut demander, et quand, évite de payer en avance sur l’avancement réel.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

VEFA
L’essentiel
L’article R261-14 du Code de la construction et de l’habitation plafonne les paiements en VEFA : 35 % du prix à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement de l’immeuble. Le solde est payable à la mise à disposition, et peut être consigné en cas de contestation sur la conformité. Chaque appel doit correspondre à une étape réellement atteinte.
Réservation
Avant la vente : le dépôt de garantie
Le parcours commence en principe par un contrat de réservation, signé avant l’acte de vente. Il peut prévoir un dépôt de garantie, encadré par l’article R261-28 du Code de la construction et de l’habitation.
Ce dépôt ne peut excéder 5 % du prix prévisionnel si le délai de réalisation de la vente n’excède pas un an, et 2 % si ce délai n’excède pas deux ans. Au-delà de deux ans, aucun dépôt ne peut être exigé.
Les fonds sont déposés sur un compte spécial ouvert au nom du réservataire, auprès d’une banque ou d’un notaire. Ils ne sont pas versés au promoteur, et sont imputés sur le prix lors de la signature de l’acte.
Le texte prévoit des cas de restitution, par exemple si le prix définitif dépasse de plus de 5 % le prix prévisionnel, si le prêt n’est pas obtenu ou si le logement présente une réduction de valeur ou de consistance importante.
Relisez ces conditions avant de signer la réservation : elles fixent ce qui se passe si le projet évolue avant l’acte authentique.
Plafonds
Les plafonds de l’article R261-14
Une fois l’acte de vente signé, le prix se paie par fractions. L’article R261-14 du Code de la construction et de l’habitation fixe des plafonds cumulés que les paiements ne peuvent dépasser à chaque étape du chantier.
Ces plafonds sont les suivants : 35 % du prix à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement de l’immeuble. Le solde, soit 5 %, est payable lors de la mise du logement à la disposition de l’acquéreur.
Le contrat peut prévoir un échelonnement plus détaillé, avec des étapes intermédiaires : signature, plancher bas, élévation des murs, cloisons, menuiseries extérieures. Il ne peut pas en revanche dépasser les plafonds légaux aux étapes qu’ils encadrent.
Un appel de fonds de 70 % alors que la toiture n’est pas posée, ou de 95 % alors que les équipements ne sont pas installés, excède ce que le texte autorise à ce stade du chantier.
Comparez donc l’échéancier de votre acte à ces plafonds dès la signature, puis chaque appel de fonds à l’échéancier.
Les pourcentages s’appliquent au prix de vente fixé dans l’acte. Les travaux modificatifs demandés par l’acquéreur font l’objet d’un avenant ou d’un devis distinct, avec leurs propres modalités de paiement : vérifiez qu’ils ne sont pas intégrés sans votre accord dans un appel de fonds.
Étapes
À quoi correspond chaque étape
L’achèvement des fondations correspond à la réalisation des ouvrages qui portent le bâtiment : semelles, pieux ou radier selon le projet, et en général le plancher bas. Dans le Pas-de-Calais, sur des sols argileux, crayeux ou marqués par l’histoire minière, ce poste peut demander des dispositions particulières.
La mise hors d’eau signifie que la structure est couverte et que l’eau ne tombe plus à l’intérieur : toiture ou toiture-terrasse étanchée. Elle ne suppose pas que les fenêtres soient posées, ce qui correspond à la mise hors d’air.
L’achèvement de l’immeuble est défini par l’article R261-1 du même code : exécution des ouvrages et installation des éléments d’équipement indispensables à l’utilisation du logement.
Le même article précise que des défauts de conformité qui n’ont pas un caractère substantiel, ou des malfaçons qui ne rendent pas les ouvrages impropres à leur utilisation, ne font pas obstacle à la constatation de l’achèvement.
Chacune de ces étapes se vérifie sur le chantier, ou à défaut sur des photographies datées et une attestation du maître d’œuvre.
Une toiture en cours de pose : tant qu’elle n’est pas couverte, le bâtiment n’est pas hors d’eau.
Contrôle
Contrôler chaque appel de fonds
L’appel de fonds est adressé à l’acquéreur, et transmis à sa banque lorsque l’achat est financé par un prêt. Il précise l’étape atteinte, le pourcentage correspondant et le montant à verser.
Demandez qu’il soit accompagné d’une attestation d’avancement établie par le maître d’œuvre ou l’architecte du programme. Ce document engage son auteur et permet de vérifier la cohérence entre l’étape annoncée et le chantier.
Si vous le pouvez, rendez-vous sur place ou demandez des photographies. Un bâtiment dont la charpente n’est pas couverte n’est pas hors d’eau, quelle que soit la date indiquée par le planning.
En cas de doute, écrivez au promoteur avant de payer et demandez des précisions. Un échange écrit, courtois et argumenté, permet de clarifier la situation, et le cas échéant de décaler l’appel jusqu’à ce que l’étape soit atteinte.
Un retard de paiement peut entraîner les pénalités prévues au contrat. Mieux vaut donc ne pas laisser un appel sans réponse : si vous contestez l’étape annoncée, dites-le par écrit avant l’échéance, en exposant précisément ce que vous avez constaté sur le chantier.
Gardez tous les appels, attestations et preuves de paiement : ils permettent de reconstituer à tout moment ce qui a été versé et pourquoi.
Financement
Le prêt, les déblocages et la garantie
Lorsque l’achat est financé par un prêt, la banque débloque les fonds au fur et à mesure des appels. Jusqu’au déblocage total, l’emprunteur paie en général des intérêts intercalaires sur les sommes versées, ou un différé selon l’offre de prêt.
Un appel de fonds anticipé alourdit ces intérêts. Le contrôle des étapes n’est donc pas seulement une question de principe : il a un effet direct sur le coût du crédit pendant la construction.
Le promoteur doit justifier d’une garantie financière d’achèvement. Depuis le 1er janvier 2015, elle est fournie par un établissement financier ou une entreprise d’assurance, et non plus par le promoteur lui-même.
Cette garantie assure le financement de l’achèvement du programme en cas de défaillance du promoteur. Son attestation figure dans l’acte de vente ou y est annexée ; conservez-en la référence.
Le solde de 5 % se règle à la remise des clés. En cas de contestation sur la conformité, il peut être consigné, ce qui suppose d’avoir préparé la livraison et formulé des réserves précises.
Expertise
L’expert pour sécuriser les étapes
Un expert en bâtiment indépendant peut vérifier, à la demande de l’acquéreur, qu’une étape est réellement atteinte avant le paiement de l’appel correspondant, en particulier la mise hors d’eau et l’achèvement.
Il intervient aussi aux visites prévues pendant le chantier, comme la visite cloisons, et à la livraison, où se joue la question du solde et de sa consignation.
Il ne remplace pas le maître d’œuvre du promoteur, qui atteste de l’avancement. Il apporte un regard extérieur, au service de l’acquéreur, sur la réalité des travaux et leur qualité.
Son rapport, transmis entre 48 et 96 heures après la visite, décrit l’état du chantier avec photographies, ce qui fournit une base factuelle à un échange avec le promoteur ou la banque.
Check my House accompagne les acquéreurs en VEFA dans tout le Pas-de-Calais, de la réservation à la livraison. Le tarif de chaque intervention figure sur la page tarifs du site.
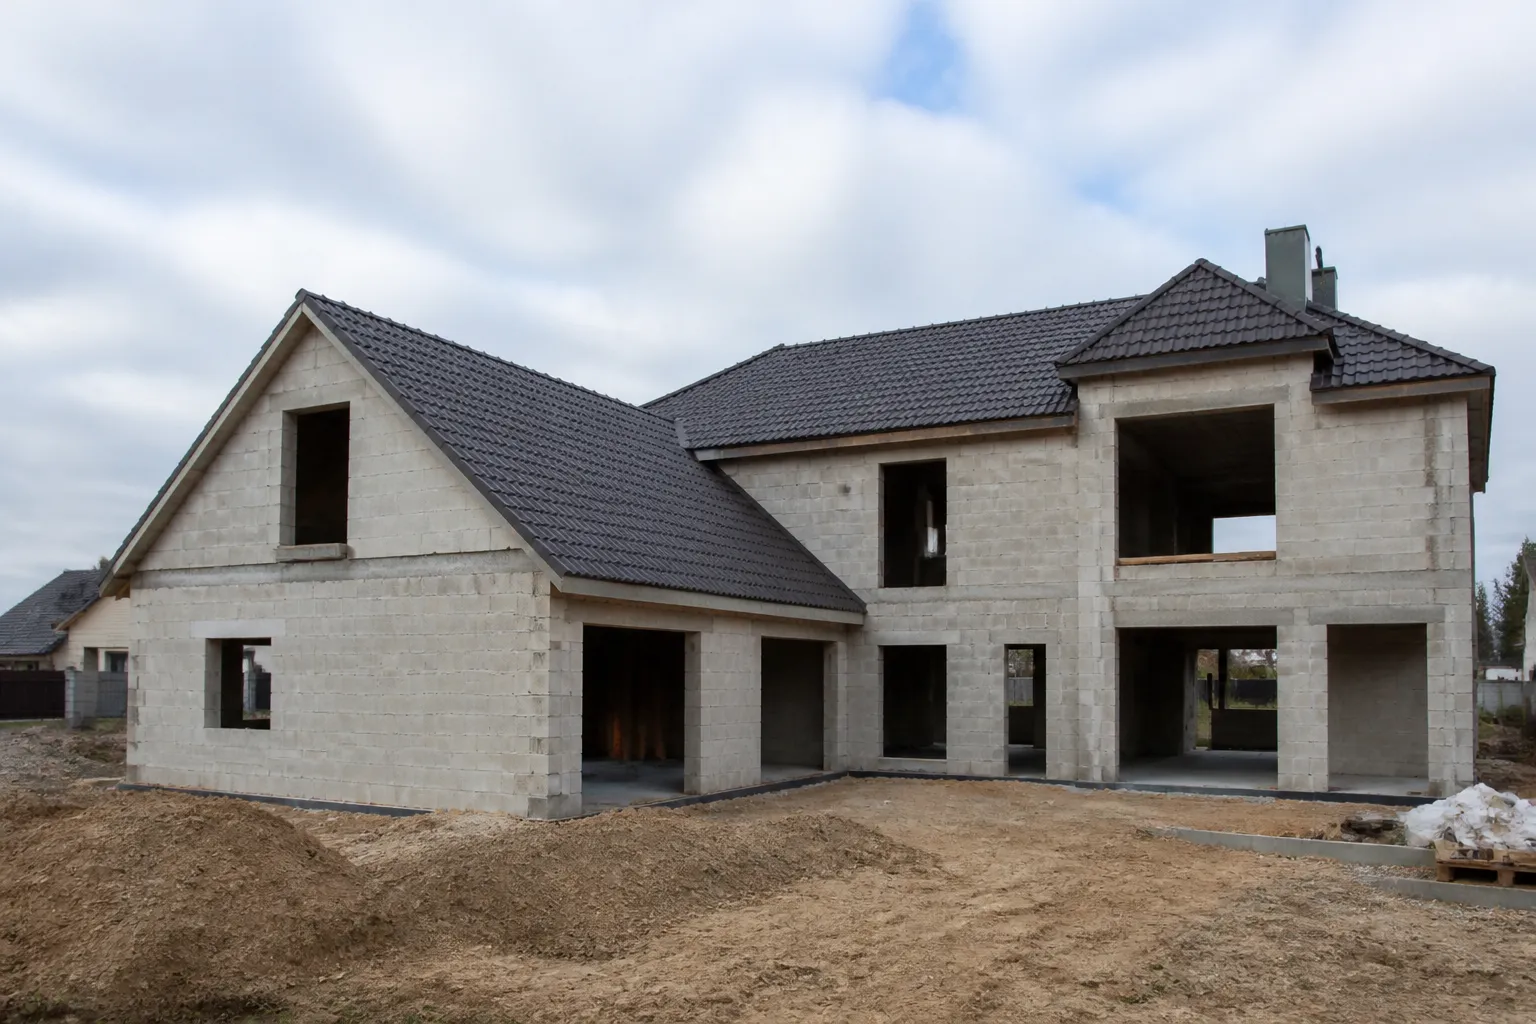
L’échéancier de l’acte comparé aux plafonds légaux : 35 %, 70 %, 95 %, puis le solde.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Quels sont les plafonds des appels de fonds en VEFA ?
35 % aux fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement, le solde à la remise des clés.
Le contrat peut-il prévoir d’autres étapes ?
Oui, à condition de ne pas dépasser les plafonds légaux aux étapes qu’ils encadrent.
Que signifie hors d’eau ?
La structure est couverte et l’eau ne pénètre plus par le haut ; les fenêtres peuvent manquer.
Peut-on retenir le solde ?
Il peut être consigné en cas de contestation sur la conformité avec le contrat.
Quel dépôt de garantie à la réservation ?
Au plus 5 % si la vente intervient dans l’année, 2 % dans les deux ans, rien au-delà.
Qu’est-ce que la garantie financière d’achèvement ?
Une garantie d’un établissement financier ou d’un assureur qui finance l’achèvement si le promoteur défaille.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de la construction et de l’habitation, articles R261-1, R261-14 et R261-28, Légifrance
- Ordonnance n° 2013-890 du 3 octobre 2013 relative à la garantie financière en cas de vente en l’état futur d’achèvement
- Service-public.fr : paiement d’un logement acheté sur plan


