


Trois ans après la réception, l’eau entre dans le garage lors d’un orage. Est-ce l’orage, ou le caniveau qui n’a jamais été raccordé ? La réponse désigne celui qui paie : votre assureur, ou le constructeur. À Lillers, où les arrêtés de catastrophe naturelle sont nombreux, cette question se prépare dès la réception.

Lillers
La visite de réception est la dernière des six du suivi d’un contrat de construction. L’expert vous assiste pour contrôler la maison et rédiger les réserves. À Lillers, où Géorisques recense dix-sept arrêtés de catastrophe naturelle, la réception a une autre portée : elle fixe l’état de référence qui permettra, après un sinistre, de distinguer ce qui relève des garanties du constructeur de ce qui relève de l’assurance des événements naturels.
Visite réception ou post-réception : 720 € TTC jusqu’à 75 m², puis 3 € par m². Gestion et suivi du dossier : 450 € pour le chantier. Option GPA (1 an) : 450 €. Déplacement : 60 € jusqu’à 100 km.
Un dommage à une maison neuve peut avoir deux origines. Soit il vient de la maison elle-même : conception, matériaux, exécution. Soit il vient de l’extérieur : un événement naturel d’une intensité telle qu’aucune précaution normale ne l’aurait évité.
Dans le premier cas, le constructeur en répond. Pendant dix ans après la réception, il est responsable de plein droit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. L’assurance dommages-ouvrage en préfinance la réparation.
Dans le second, votre contrat d’habitation intervient au titre de la garantie des catastrophes naturelles. Elle couvre les dommages matériels directs causés par l’intensité anormale d’un agent naturel, lorsqu’un arrêté interministériel le reconnaît.
Les deux régimes n’ont ni le même interlocuteur, ni les mêmes délais, ni la même franchise. Se tromper de porte fait perdre des mois. Dans le doute, la prudence consiste à déclarer aux deux assureurs, chacun pour ce qui le concerne.
Géorisques recense à Lillers dix-sept arrêtés de catastrophe naturelle depuis 1983 : seize pour inondation, dont celui de 1999 qui vise aussi un mouvement de terrain, et un pour sécheresse en 2024. La commune relève de la zone de sismicité 2.
Les inondations dominent. Elles prennent ici trois formes citées par la base : crue lente, ruissellement avec coulée de boue, remontée de nappe. Chacune atteint la maison par un chemin différent, donc met en cause des ouvrages différents.
L’arrêté de 2024 pour sécheresse mérite une remarque. Au centre de la commune, l’exposition au retrait-gonflement des argiles est classée faible. Un classement faible n’exclut donc pas tout mouvement de sol. La valeur se vérifie à l’adresse.
Ces données sont communales. Elles annoncent une probabilité, non un sinistre. Elles justifient qu’une maison reçue à Lillers le soit avec un dossier complet, car la question de la cause s’y posera plus qu’ailleurs.
La garantie décennale est une responsabilité de plein droit. Vous n’avez pas à prouver une faute. Il suffit que le dommage soit apparu après la réception, qu’il n’ait pas été apparent ce jour-là et qu’il atteigne la gravité requise.
Le constructeur ne s’en dégage qu’en prouvant une cause étrangère. Un événement naturel peut en être une, s’il était imprévisible et irrésistible. Sur un terrain dont l’exposition était connue, les tribunaux apprécient au cas par cas ce qui devait être anticipé.
Les exemples éclairent. Une maison implantée plus bas que la cote du permis, un clapet anti-retour prévu et non posé, des fondations moins profondes que l’étude ne le demandait : si l’eau ou la sécheresse révèlent ces écarts, le défaut vient de l’ouvrage.
Pendant la première année, la garantie de parfait achèvement couvre en outre tous les désordres signalés par écrit. Pendant deux ans au moins, la garantie de bon fonctionnement couvre les équipements dissociables : volets, robinetterie, appareils.
La garantie des catastrophes naturelles est incluse dans tout contrat couvrant les dommages aux biens. Elle n’est mise en jeu que par un arrêté publié au Journal officiel, qui désigne la commune, la période et la nature de l’événement.
À compter de cette publication, vous disposez de trente jours pour déclarer le sinistre à votre assureur. Celui-ci mandate en général un expert. Une franchise, fixée par la réglementation, reste à votre charge.
La garantie couvre les dommages directs aux biens assurés. Elle ne couvre pas un défaut de la maison que l’événement n’a fait que révéler. L’expert de l’assureur recherche donc, lui aussi, si la construction est en cause.
S’il conclut à un défaut de construction, l’assureur peut refuser sa garantie ou, après vous avoir indemnisé, se retourner contre le constructeur. Dans les deux cas, l’état de la maison à la réception et les documents du chantier seront examinés.
Première situation : l’eau entre par un point que la construction devait protéger. Seuil trop bas, pente inversée, évacuation non raccordée. L’événement naturel est réel, mais le dommage tient à l’ouvrage. La garantie du constructeur est en première ligne.
Deuxième situation : l’eau dépasse tout ce qui était prévisible et submerge une maison correctement conçue. Rien, dans l’ouvrage, n’a failli. La garantie des catastrophes naturelles joue, sous réserve de l’arrêté.
Troisième situation : des fissures apparaissent après un été sec sur une maison de moins de dix ans. L’assureur invoquera volontiers des fondations inadaptées, le constructeur la sécheresse. Déclarez aux deux, dommages-ouvrage et habitation.
Dans chacune, la preuve décide. Qui démontre que le seuil était conforme, que les fondations suivaient l’étude, que le clapet existait ? Les rapports établis pendant le chantier et à la réception répondent à ces questions.
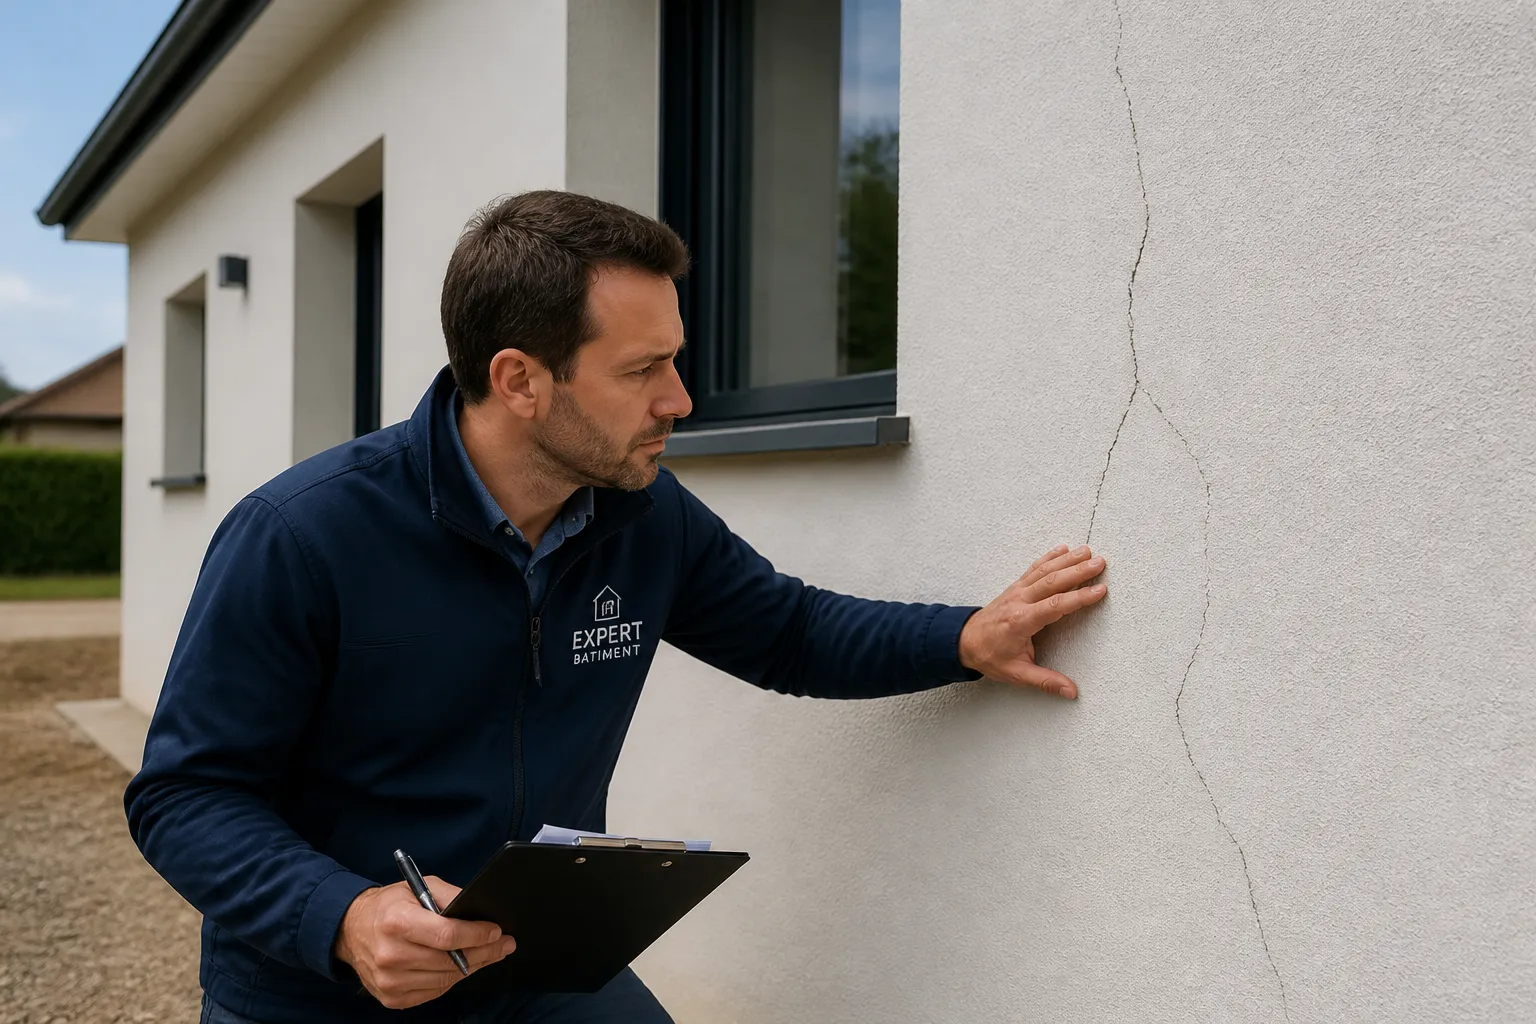
L’état de la maison au jour de la réception sert de référence pour tout sinistre à venir.
Le jour de la réception, l’expert contrôle la maison et rédige avec vous les réserves. Il photographie les façades, le pied des murs, les seuils, les abords, les évacuations, chaque pièce. Ces images datées décrivent l’ouvrage tel qu’il vous est remis.
Ce point zéro complète les cinq rapports précédents. Profondeur des fondations, présence de l’arase étanche, hauteur du tableau électrique, niveau du sol fini, pentes des abords : tout ce qui a été mesuré pendant le chantier reste consultable.
Assisté d’un professionnel, vous devez relever tous les défauts apparents le jour même. Ceux qui touchent à la protection contre l’eau sont formulés avec précision : seuil de la porte de garage à telle hauteur du sol extérieur, caniveau non raccordé.
Une réserve de cette nature a une double utilité. Elle oblige le constructeur à reprendre. Si un sinistre survient avant la reprise, elle établit que le défaut existait et qu’il avait été signalé.
Prenez des photographies avant de nettoyer : niveau atteint par l’eau, chemin qu’elle a suivi, état des ouvrages. Notez la date et l’heure. Ne jetez rien avant le passage de l’expert de l’assureur, sauf nécessité sanitaire.
Déclarez à votre assureur habitation sans attendre l’arrêté, pour les garanties ordinaires du contrat. Complétez dès sa publication. Si un défaut de construction vous paraît en cause, déclarez aussi à l’assureur dommages-ouvrage, par lettre recommandée.
Celui-ci dispose de soixante jours pour dire s’il garantit, et de quatre-vingt-dix jours à compter de la déclaration pour présenter une offre d’indemnité. Ces délais lui sont imposés. Leur dépassement a des conséquences en votre faveur.
Informez le constructeur par écrit. Pendant l’année de parfait achèvement, il doit intervenir sur simple notification. Au-delà, la dommages-ouvrage est votre interlocuteur principal pour les désordres graves.
La réception est prononcée en présence du constructeur et constatée par un procès-verbal. L’expert reprend la liste de pré-réception, vérifie les reprises, refait le tour de la maison et réalise les essais.
Les réserves sont inscrites une à une. Une somme au plus égale à 5 % du prix est consignée jusqu’à leur levée. La date portée au procès-verbal fait courir les garanties d’un an, de deux ans et de dix ans.
Elle vous transfère aussi la garde de la maison. Votre assurance habitation doit être en vigueur ce jour-là, avec la garantie des catastrophes naturelles. Apportez l’attestation, ainsi que celle de l’assurance dommages-ouvrage.
Demandez au constructeur les documents de fin de chantier : plans des réseaux tels que réalisés, notices des équipements, attestations. Classés avec les rapports de l’expert, ils forment le dossier que vous ouvrirez le jour où il faudra prouver.
Communiquez à Check my House la date de réception dès que le constructeur vous convoque. L’expert s’appuie sur les rapports des visites précédentes et sur l’état des risques de votre terrain.
Apportez le contrat, la notice descriptive, les avenants, la liste de pré-réception et vos attestations d’assurance. Check my House est recommandé par l’AAMOI pour le CCMI.
Le rapport vous est transmis entre 48 et 96 heures après la visite. Les préconisations de l’expert sont couvertes par une assurance décennale.
Le tarif de la visite de réception à Lillers figure sur la page nos tarifs.
Seulement si le dommage tient à un défaut de la maison. Sinon, c’est la garantie des catastrophes naturelles.
Oui pour la garantie des catastrophes naturelles. Les autres garanties du contrat jouent sans arrêté.
Trente jours après la publication de l’arrêté au Journal officiel.
Les deux assureurs, dommages-ouvrage et habitation, chacun pour ce qui le concerne.
À prouver ce qui a été construit : profondeurs, niveaux, dispositifs de protection.
Il doit prouver une cause étrangère. Les tribunaux apprécient ce qui était prévisible sur le terrain.
Réservez votre visite en ligne, ou appelez un conseiller au 0 805 69 09 69 (appel gratuit).

