


Vous l’avez payée avant le premier coup de pelle, puis rangée dans un classeur. Le compte à rebours de dix ans de l’assurance dommages-ouvrage démarre le jour de la réception. À Sallaumines, l’expert vous assiste pour signer le procès-verbal, puis vous explique comment vous en servir si un désordre grave apparaît.

Sallaumines
La visite de réception est la dernière des six du suivi d’un contrat de construction. L’expert contrôle la maison, vous aide à formuler les réserves et à signer le procès-verbal. À Sallaumines, où Géorisques recense 55 cavités souterraines, il prend aussi le temps d’expliquer l’assurance dommages-ouvrage : ce qu’elle couvre, comment déclarer un sinistre, les délais de soixante et quatre-vingt-dix jours imposés à l’assureur, et ce que vous pouvez faire s’il ne les respecte pas.
Visite réception ou post-réception : 720 € TTC jusqu’à 75 m², puis 3 € par m². Gestion et suivi du dossier : 450 € pour le chantier. Option GPA (1 an) : 450 €. Déplacement : 60 € jusqu’à 100 km.
L’assurance dommages-ouvrage est souscrite par celui qui fait construire, avant l’ouverture du chantier. Elle garantit le paiement des réparations des dommages qui relèvent de la responsabilité décennale des constructeurs, sans attendre qu’un tribunal ait désigné le responsable.
Son intérêt tient à cet ordre. Sans elle, il faudrait mettre en cause le constructeur, son assureur, parfois ses sous-traitants, et attendre l’issue d’une expertise judiciaire. Avec elle, votre assureur vous indemnise, puis se retourne lui-même contre les responsables.
Dans un contrat de construction de maison individuelle, la référence de cette assurance figure au contrat. Son obtention est l’une des conditions suspensives prévues par la loi. Vérifiez que vous détenez l’attestation, à votre nom, avec le numéro du contrat.
Elle ne couvre pas tout. Les défauts d’aspect et les retards n’en relèvent pas. Elle vise les dommages qui compromettent la solidité de la maison ou la rendent impropre à sa destination, y compris par l’un de ses éléments d’équipement.
Géorisques recense 55 cavités souterraines à Sallaumines et mentionne les risques d’effondrements localisés, de tassements et d’affaissement minier. Le centre de la commune est classé en exposition faible au retrait-gonflement des argiles, à vérifier à l’adresse.
Le code civil rend le constructeur responsable de plein droit des dommages graves, même lorsqu’ils résultent d’un vice du sol. Une maison qui se fissure parce que son terrain a été mal reconnu relève donc de la garantie décennale, et de la dommages-ouvrage.
La commune a aussi connu six arrêtés de catastrophe naturelle pour inondation, entre 1993 et 2008. Un sinistre de cette nature suit une autre voie : la garantie des catastrophes naturelles de votre contrat d’assurance habitation, après publication de l’arrêté.
Les deux assurances ne se remplacent pas. L’une répond des défauts de la construction, l’autre d’un événement naturel reconnu. Lorsqu’un désordre apparaît et que sa cause est incertaine, la prudence est de déclarer aux deux, chacune pour ce qui la concerne.
Le jour de la réception, l’expert parcourt la maison pièce par pièce, essaie les équipements et relève les défauts apparents. Assisté d’un professionnel, vous devez les signaler ce jour-là. Ils sont inscrits en réserves au procès-verbal.
Avec des réserves, une somme au plus égale à 5 % du prix peut être consignée jusqu’à leur levée. Le constructeur reste tenu de les reprendre. Ces réserves relèvent d’abord de lui : l’assurance ne se substitue pas à l’achèvement du chantier.
La date portée au procès-verbal ouvre trois délais : un an pour la garantie de parfait achèvement, deux ans pour le bon fonctionnement des équipements, dix ans pour la garantie décennale. La dommages-ouvrage prend fin dix ans après cette même date.
Cette date vous sera demandée à chaque déclaration de sinistre. Conservez l’original du procès-verbal avec l’attestation d’assurance, les attestations décennales du constructeur et le rapport de l’expert, qui décrit l’état de la maison au jour de la réception.
Pendant l’année qui suit la réception, le constructeur doit réparer tous les désordres que vous lui signalez par écrit. La dommages-ouvrage n’intervient en principe qu’à l’expiration de cette année. Elle reste en retrait tant que le constructeur fait face.
Une exception est prévue. Si un dommage de nature décennale apparaît pendant cette première année et que le constructeur, mis en demeure, ne s’exécute pas, l’assurance peut être saisie sans attendre. La mise en demeure doit être restée sans effet.
La marche à suivre est donc la suivante. Vous adressez au constructeur une mise en demeure par lettre recommandée avec avis de réception, qui décrit le dommage. S’il n’intervient pas, vous déclarez le sinistre à l’assureur en joignant la copie de cette lettre.
Avant la réception, la garantie peut aussi jouer, dans un cas précis : lorsque le contrat conclu avec le constructeur est résilié pour inexécution de ses obligations, après une mise en demeure restée infructueuse. La garantie de livraison couvre par ailleurs l’achèvement.
La déclaration se fait par écrit, de préférence par lettre recommandée avec avis de réception adressée à l’assureur. Elle n’a pas à démontrer la cause du dommage ni à désigner un responsable. Elle doit en revanche contenir un minimum d’informations.
Ces informations sont le numéro du contrat d’assurance, le nom du propriétaire, l’adresse de la maison, la date de réception, la date d’apparition des dommages, ainsi que leur description et leur localisation. Pendant la première année, la copie de la mise en demeure s’y ajoute.
Décrivez ce que vous voyez, sans interpréter : une fissure en escalier sur le pignon nord, large de deux millimètres, apparue en septembre. Joignez des photographies datées. Une description précise évite que l’assureur ne réclame des compléments.
Ne tardez pas. Les actions qui dérivent d’un contrat d’assurance se prescrivent par deux ans. Un dommage constaté et laissé sans déclaration pendant des années expose à un refus. Dès qu’un désordre sérieux apparaît, écrivez.
À réception de votre déclaration, l’assureur dispose de dix jours pour vous indiquer qu’elle est incomplète et réclamer les éléments manquants. Une fois la déclaration complète, les délais suivants courent à compter de sa réception.
Dans les soixante jours, il vous notifie sa décision : il garantit ou il refuse. Cette décision repose sur le rapport préliminaire de l’expert qu’il a désigné. Ce rapport doit vous avoir été communiqué. Un refus doit être motivé.
S’il garantit, il vous présente une offre d’indemnité dans les quatre-vingt-dix jours qui suivent la réception de la déclaration. Si vous l’acceptez, le règlement intervient dans les quinze jours. L’indemnité est destinée à payer les travaux de réparation.
Lorsque le sinistre présente des difficultés exceptionnelles, l’assureur peut vous proposer un délai supplémentaire pour établir son offre. Cette proposition est motivée par des raisons techniques. Elle suppose votre accord exprès, et le délai ajouté ne peut dépasser cent trente-cinq jours.
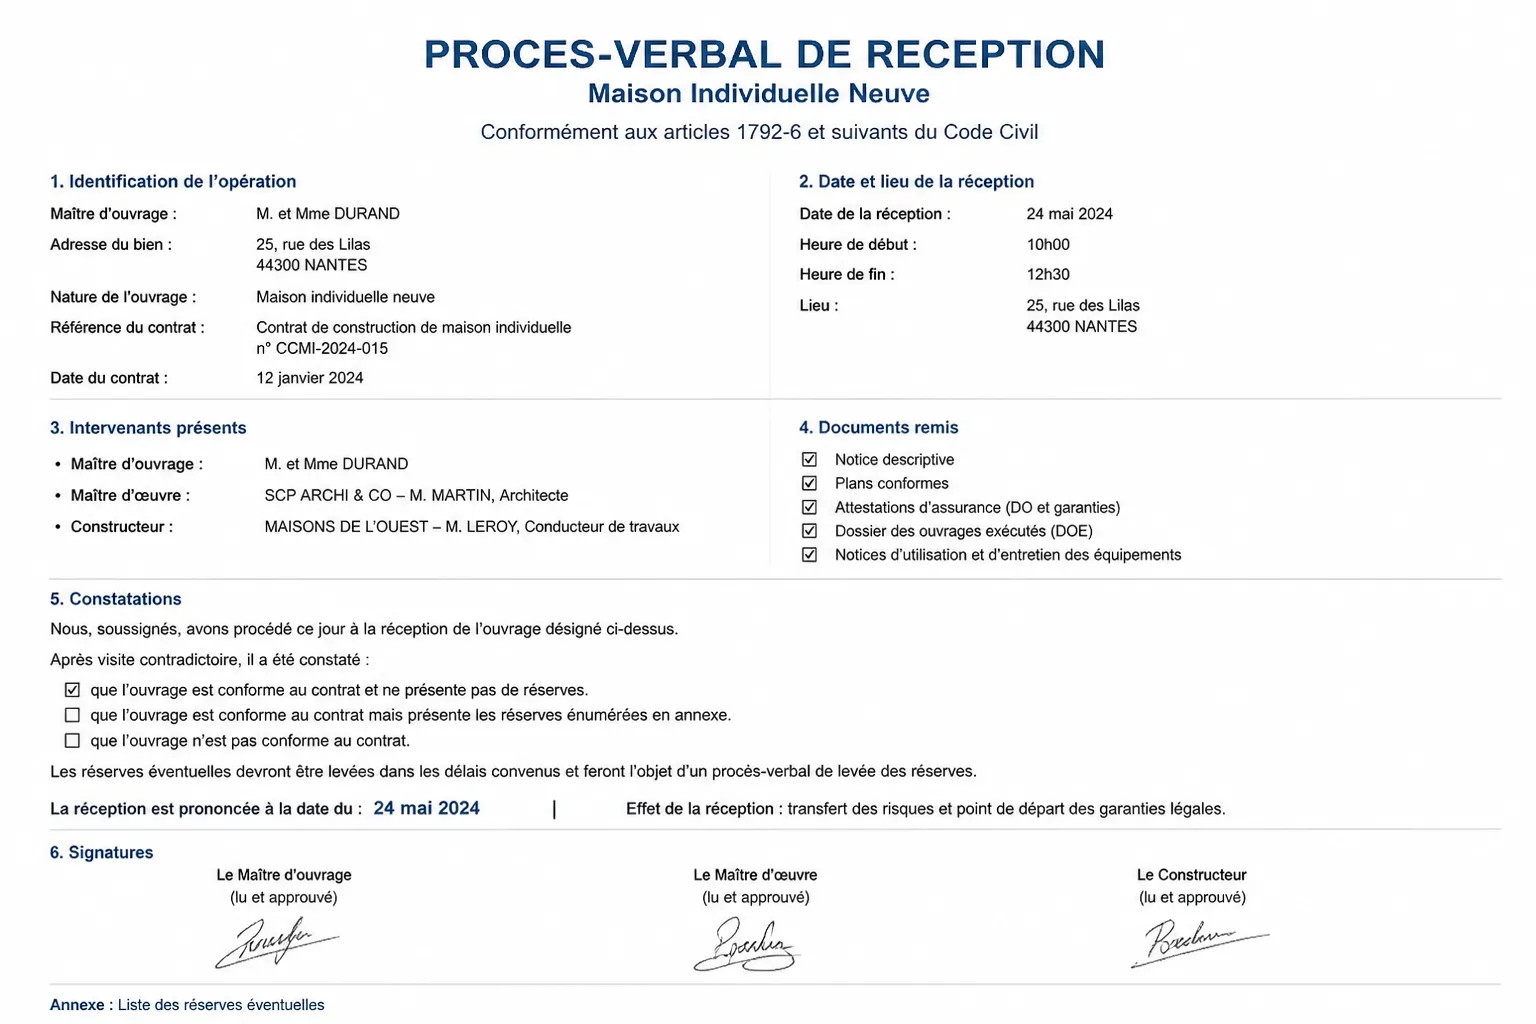
La date du procès-verbal sera demandée à chaque déclaration de sinistre, pendant dix ans.
L’assureur désigne un expert, qui se rend sur place, constate les dommages et en recherche l’étendue. Il établit un rapport préliminaire, puis un rapport définitif qui décrit et chiffre les réparations. Vous êtes convié à ses opérations.
Vous pouvez vous faire assister. La présence d’un expert indépendant à vos côtés permet de vérifier que tous les dommages sont relevés, que leur cause est recherchée jusqu’au bout et que la réparation proposée traite l’origine du désordre, pas seulement sa trace.
Faites consigner vos observations. Si vous contestez un constat ou une solution, dites-le pendant la réunion et confirmez-le par écrit. Un rebouchage de fissure proposé sans examen des fondations, sur un terrain à cavités, appelle une demande d’investigations.
Le rapport de réception établi par Check my House sert alors de référence. Il montre l’état de la maison au jour de la remise des clés : fissures déjà présentes ou non, niveaux, ouvertures. Il aide à dater l’apparition d’un désordre.
Si l’assureur ne respecte pas le délai de soixante jours ou celui de quatre-vingt-dix jours, vous pouvez engager les dépenses nécessaires à la réparation, après le lui avoir notifié. L’indemnité est alors majorée d’un intérêt égal au double du taux légal.
La même faculté existe lorsque l’offre est manifestement insuffisante. Elle se manie avec prudence : faites établir des devis, conservez les preuves de l’état initial et prenez conseil avant d’engager des travaux importants à vos frais avancés.
En cas de refus de garantie, lisez les motifs. L’assureur peut estimer que le dommage n’est pas de nature décennale ou qu’il relève d’une cause étrangère à la construction. Un avis technique indépendant permet d’apprécier si ce refus est fondé.
Le désaccord peut se régler par une réclamation écrite, par la médiation de l’assurance, puis devant le juge, qui peut ordonner une expertise. Ces démarches ont leurs propres délais. Ne laissez pas un refus sans réponse pendant des mois.
Transmettez à Check my House la date de réception dès la convocation du constructeur. L’expert vous accompagne pendant toute la visite, relève les réserves avec vous et vous indique comment les formuler au procès-verbal.
Réunissez le contrat, la notice descriptive, les avenants, la liste de pré-réception et l’attestation d’assurance dommages-ouvrage. Cette visite est la sixième des six du suivi Check my House, recommandé par l’AAMOI pour le CCMI.
Le rapport vous est transmis entre 48 et 96 heures après la visite. Les préconisations de l’expert sont couvertes par une assurance décennale. Assisté d’un professionnel, vous réglez le solde à la levée des réserves, ou à la réception si elle est prononcée sans réserve.
Pour connaître le tarif de la visite de réception à Sallaumines, reportez-vous à la page nos tarifs.
Celui qui fait construire, avant l’ouverture du chantier. Sa référence figure au contrat de construction.
Les dommages de nature décennale : atteinte à la solidité ou impropriété à la destination.
Oui, si le constructeur mis en demeure ne répare pas un dommage de cette nature.
Soixante jours pour sa décision, quatre-vingt-dix jours pour son offre, à compter de la réception de la déclaration.
Vous pouvez engager les réparations après le lui avoir notifié. L’indemnité est majorée.
Dix ans à compter de la réception.
Réservez votre visite en ligne, ou appelez un conseiller au 0 805 69 09 69 (appel gratuit).

